De vrijgave van de fondsen verwijst naar het moment waarop de bank het geleende kapitaal, meestal aan de notaris, overmaakt om een vastgoedtransactie te finaliseren. Deze operatie vindt plaats na de acceptatie van het leningaanbod door de lener en vormt de laatste stap vóór de ondertekening van de authentieke verkoopakte.
Interimrente: de verborgen kosten van een geleidelijke vrijgave
De gidsen over de vrijgave van fondsen beschrijven de mechaniek van de overboeking tussen bank en notaris, maar zwijgen vaak over de kostenpost die het zwaarst weegt op kopers in de nieuwbouw: de interimrente. Deze rente loopt over elk deel van het vrijgegeven kapitaal vóór de levering van het goed, zonder de lening af te lossen. Concreet betaalt de lener rente over de bedragen die al aan de ontwikkelaar zijn betaald, terwijl hij zijn huur of oude lening blijft betalen.
Bij een bouwproject in VEFA dat meer dan een jaar duurt, kan de rekening oplopen tot enkele duizenden euro’s. Dit bedrag hangt af van de rente van de lening, de planning van de fondsenoproepen en de werkelijke duur van het project. Een vertraging in de levering verlengt mechanisch de periode van interimrente, zonder eenvoudige mogelijkheden voor de lener.
Sommige banken bieden een totale terugbetalingsuitstel: er worden geen maandlasten geïnd tijdens de bouw, maar de interimrente kapitaliseert en verhoogt de totale kosten van de lening. Anderen passen een gedeeltelijk uitstel toe, waarbij alleen de rente elke maand wordt betaald. Het vergelijken van deze twee formules vóór het ondertekenen van het leningaanbod voorkomt een onaangename verrassing bij de levering.
Om de vrijgave van fondsen met Up Immo beter te begrijpen, kan het nuttig zijn om de typische kalender van een aankoop in de nieuwbouw te visualiseren en de precieze momenten waarop elk deel van het kapitaal wordt vrijgegeven.
Fondsenoproep van de notaris: wat de overboeking daadwerkelijk in gang zet
De vrijgave vindt niet automatisch plaats op de geplande ondertekeningsdatum. Het is de notaris die een fondsenoproep aan de bank stuurt, een formeel document waarin het exacte bedrag dat moet worden vrijgegeven, de datum van ondertekening van de authentieke akte en de gegevens van de escrow-rekening of de verkoper worden vermeld.
De bank heeft vervolgens een interne verwerkingstijd om het dossier te controleren, ervoor te zorgen dat de kredietverzekering goed is geregeld en dat de garantie (hypotheek, voorrecht van de geldverstrekker of borg) is ingesteld. Deze termijn varieert van instelling tot instelling.
Documenten die de bank vereist voordat ze vrijgeeft
- De attestatie van de kredietverzekering die het bedrag en de duur van de lening dekt, geldig op de datum van vrijgave.
- De afgeronde garantie: borgstellingsovereenkomst ondertekend door de borginstantie, of hypotheekinschrijving bevestigd door de notaris.
- De fondsenoproep van de notaris met vermelding van het bedrag, de datum en de ontvangende rekening.
- Indien van toepassing, de bewijsstukken van persoonlijk kapitaal die al op de rekening van de notaris zijn gestort.
Een ontbrekend document of een inconsistentie tussen het bedrag van de fondsenoproep en dat van het leningaanbod is voldoende om de overboeking te blokkeren. Het anticiperen op de samenstelling van het dossier, door de attestatie van de verzekering en de garantie ten minste een week vóór de ondertekeningsdatum te verstrekken, vermindert het risico op uitstel.
Termijn voor de vrijgave van de hypotheek: waarom deze zo varieert
De termijn tussen de fondsenoproep en de daadwerkelijke overboeking varieert doorgaans van enkele werkdagen tot meerdere weken. Verschillende factoren verklaren dit verschil.
De eerste is het volume van de dossiers dat door de bank wordt behandeld. De productie van hypotheken is in 2025 met 29,3 % gestegen ten opzichte van 2024, met 171,3 miljard euro goedgekeurd volgens de gegevens van de Banque de France, zoals weergegeven door Maubourg Patrimoine. Deze opleving heeft de back-offices van sommige instellingen verzadigd tijdens de pieken in de vraag, waardoor de verwerkingstijden zijn verlengd.
De tweede factor is het type garantie dat is gekozen. Een bankgarantie (type Crédit Logement) wordt sneller geregeld dan een hypotheek, die een extra notariële akte vereist. De derde betreft de reactietijd van de notaris zelf: een laat verzonden fondsenoproep verschuift mechanisch de datum van vrijgave.
Vrijgave van fondsen in VEFA en CCMI: de kalender verbonden aan de voortgang van de werkzaamheden
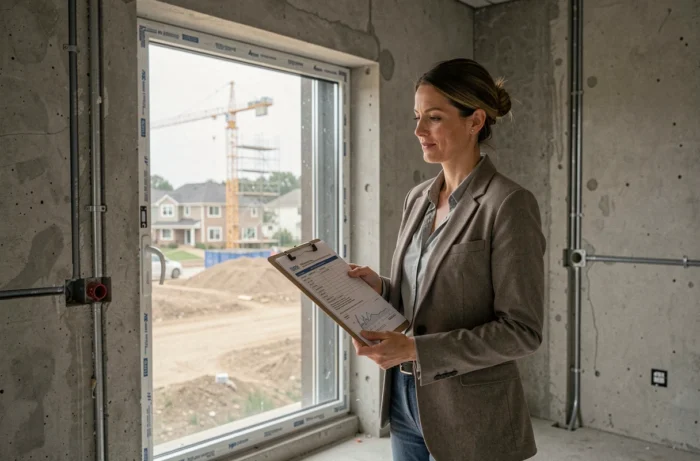
Voor een aankoop in VEFA (Verkoop in de Toekomstige Staat van Voltooiing) volgt de vrijgave een gereguleerde planning. Elke fondsenoproep komt overeen met een fase van de bouw: voltooiing van de funderingen, waterdicht maken, luchtdicht maken, voltooiing van de werkzaamheden en vervolgens levering. De ontwikkelaar stuurt een attest van voortgang, de notaris of de lener stuurt dit naar de bank, die het bijbehorende deel vrijgeeft.
In het geval van een CCMI (Contract voor de Bouw van een Individuele Woning) is het principe identiek, maar de aannemer factureert volgens een schema dat in het contract is vastgesteld. De lener moet elke fondsenoproep controleren voordat hij om vrijgave vraagt: een betaling die voorafgaat aan de werkelijke voortgang van de werkzaamheden is niet terug te vorderen in het geval van een tekortkoming van de aannemer.
Sinds 2024 handhaaft de Hoge Raad voor Financiële Stabiliteit de regel van een maximale schuldenlast van 35 % van de netto-inkomsten, inclusief verzekering. Bij een aankoop in VEFA met geleidelijke vrijgave berekent de bank deze ratio door de interimrente en, indien van toepassing, de lopende huur in aanmerking te nemen. Een lener die dicht bij de grens zit, kan een vrijgave worden geweigerd als zijn cumulatieve lasten de drempel overschrijden op het moment van de fondsenoproep.
De vrijgave van fondsen is geen eenvoudige administratieve overboeking. Het is een sequentie waarbij de coördinatie tussen notaris, bank en lener de werkelijke datum van de transactie bepaalt. Het controleren van de volledigheid van het dossier, het anticiperen op de verwerkingstijden van de bank en het in de gaten houden van de interimrente in de nieuwbouw blijven de drie concrete hefboompunten om een kostbare vertraging te voorkomen.