O desbloqueio dos fundos refere-se ao momento em que o banco transfere o capital emprestado, geralmente ao notário, para finalizar uma transação imobiliária. Esta operação ocorre após a aceitação da oferta de empréstimo pelo mutuário e constitui a última etapa antes da assinatura do ato autêntico de venda.
Juros intercalados: o custo oculto de um desbloqueio progressivo
Os guias sobre o desbloqueio dos fundos detalham a mecânica da transferência entre banco e notário, mas muitas vezes silenciam sobre a despesa que mais pesa sobre os compradores de imóveis novos: os juros intercalados. Esses juros incidem sobre cada fração de capital desbloqueada antes da entrega do bem, sem amortizar o empréstimo. Concretamente, o mutuário paga juros sobre as quantias já pagas ao promotor, enquanto continua a pagar seu aluguel ou seu antigo crédito.
Em um canteiro de obras em VEFA que se estende por mais de um ano, a fatura pode representar vários milhares de euros. Esse valor depende da taxa do empréstimo, do cronograma de chamadas de fundos e da duração efetiva da obra. Um atraso na entrega prolonga mecanicamente o período de juros intercalados, sem recurso simples para o mutuário.
Alguns bancos oferecem um diferimento total de reembolso: nenhuma mensalidade é cobrada durante a construção, mas os juros intercalados se capitalizam e aumentam o custo total do crédito. Outros aplicam um diferimento parcial, onde apenas os juros são pagos mensalmente. Comparar essas duas fórmulas antes de assinar a oferta de empréstimo evita uma surpresa desagradável na entrega.
Para entender melhor o desbloqueio dos fundos com a Up Immo, pode ser útil visualizar o calendário típico de uma compra de imóvel novo e os momentos precisos em que cada fração do capital é liberada.
Chamada de fundos do notário: o que realmente desencadeia a transferência
O desbloqueio não ocorre automaticamente na data de assinatura prevista. É o notário quem envia uma chamada de fundos ao banco, documento formal que especifica o valor exato a ser desbloqueado, a data de assinatura do ato autêntico e os dados da conta de custódia ou do vendedor.
O banco tem então um prazo interno para verificar o dossiê, assegurar que o seguro do mutuário está devidamente em vigor e que a garantia (hipoteca, privilégio do credor ou fiança) foi constituída. Esse prazo varia de uma instituição para outra.
Documentos que o banco exige antes de desbloquear
- A declaração de seguro do mutuário cobrindo o valor e a duração do empréstimo, válida na data do desbloqueio.
- A garantia finalizada: ato de fiança assinado pela instituição de fiança, ou inscrição hipotecária confirmada pelo notário.
- A chamada de fundos do notário mencionando o valor, a data e a conta destinatária.
- Se necessário, os comprovantes de aporte pessoal já depositados na conta do notário.
Um documento faltante ou uma incoerência entre o valor da chamada de fundos e o da oferta de empréstimo é suficiente para bloquear a transferência. Antecipar a constituição do dossiê, enviando a declaração de seguro e a garantia pelo menos uma semana antes da data de assinatura, reduz o risco de adiamento.
Prazos de desbloqueio do empréstimo imobiliário: por que variam tanto
O prazo entre a chamada de fundos e a transferência efetiva geralmente oscila entre alguns dias úteis e várias semanas. Vários fatores explicam essa variação.
O primeiro é o volume de dossiês tratados pelo banco. A produção de créditos habitacionais aumentou 29,3% em 2025 em relação a 2024, com 171,3 bilhões de euros concedidos, segundo dados do Banco da França citados pela Maubourg Patrimoine. Esse aumento saturou os back-offices de algumas instituições durante os picos de demanda, prolongando os prazos de processamento.
O segundo fator é o tipo de garantia escolhida. Uma fiança bancária (tipo Crédito Habitação) é estabelecida mais rapidamente do que uma hipoteca, que requer um ato notarial adicional. O terceiro diz respeito à reatividade do próprio notário: uma chamada de fundos enviada tardiamente adia mecanicamente a data de desbloqueio.
Desbloqueio dos fundos em VEFA e CCMI: o cronograma relacionado ao progresso das obras
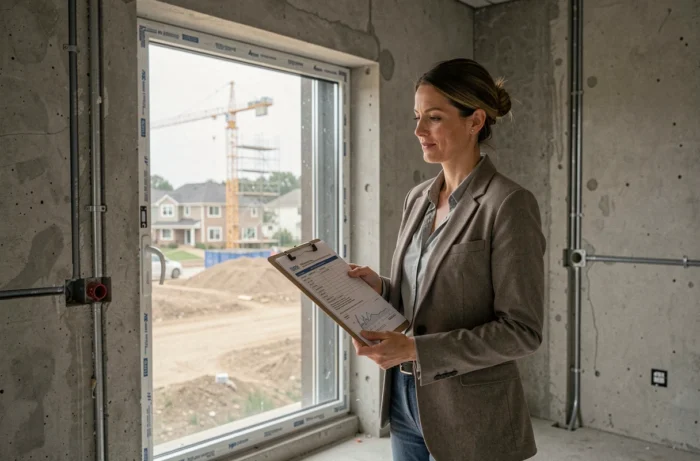
Para uma compra em VEFA (Venda em Estado Futuro de Conclusão), o desbloqueio segue um cronograma regulamentado. Cada chamada de fundos corresponde a uma etapa da obra: conclusão das fundações, colocação à prova d’água, colocação à prova de ar, conclusão das obras e, em seguida, entrega. O promotor envia uma declaração de progresso, o notário ou o mutuário a transmite ao banco, que libera a fração correspondente.
No caso de um CCMI (Contrato de Construção de Casa Individual), o princípio é idêntico, mas o construtor cobra de acordo com um cronograma estabelecido pelo contrato. O mutuário deve verificar cada chamada de fundos antes de solicitar o desbloqueio: um pagamento antecipado em relação ao progresso real das obras não é recuperável em caso de falência do construtor.
Desde 2024, o Alto Conselho de Estabilidade Financeira mantém a regra do teto de endividamento máximo em 35% da renda líquida, incluindo o seguro. Em uma compra em VEFA com desbloqueio progressivo, o banco calcula essa proporção incluindo os juros intercalados e, se aplicável, o aluguel ainda em curso. Um mutuário próximo do limite pode ter o desbloqueio negado se suas despesas acumuladas ultrapassarem o limite no momento da chamada de fundos.
O desbloqueio dos fundos não é uma simples transferência administrativa. É uma sequência em que a coordenação entre notário, banco e mutuário determina a data real da transação. Verificar a completude do dossiê, antecipar os prazos de processamento bancário e monitorar os juros intercalados em imóveis novos permanecem os três alavancadores concretos para evitar um atraso custoso.